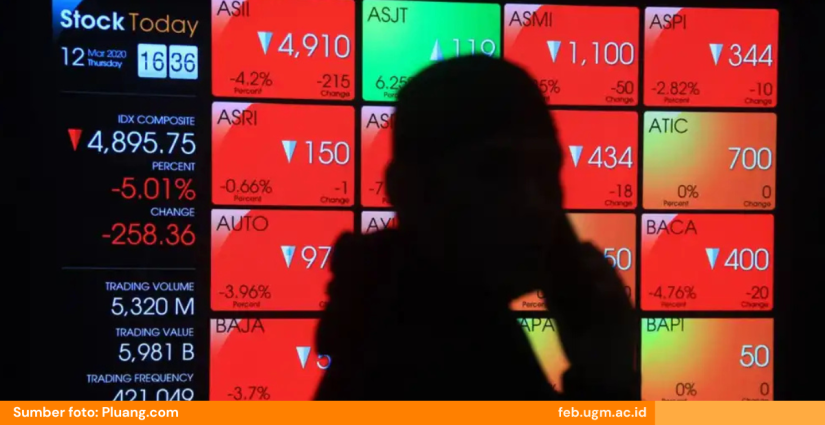
Gejolak tajam mengguncang Bursa Efek Indonesia. Indeks Harga Saham Gabungan (IHSG) yang sebelumnya mencetak rekor tertinggi sepanjang masa di level 9.134,70 anjlok drastis pada 29 Januari hingga memicu penghentian perdagangan atau trading halt untuk kedua kalinya.
Guru Besar Keuangan Fakultas Ekonomika dan Bisnis Universitas Gadjah Mada (FEB UGM), Prof. Dr.rer.soc. R. Agus Sartono, M.B.A., menyampaikan bahwa penurunan IHSG yang cukup signifikan, yang dikenal sebagai January Effect, timbul akibat krisis kepercayaan terhadap transparansi pasar modal Indonesia yang memicu reaksi berantai dari investor global. Kondisi tersebut dipicu oleh keputusan Morgan Stanley Capital International (MSCI), yaitu perusahaan riset investasi global yang menyediakan indeks saham dan analisis portofolio bagi investor institusi di seluruh dunia.
“MSCI menerapkan interim freeze atau pembekuan penilaian saham Indonesia, yang kemudian menghancurkan ekspektasi pertumbuhan jangka pendek,” jelasnya dalam keterangan tertulis yang diterima pada Sabtu (31/1/2026).
Agus Sartono menjelaskan bahwa MSCI mengambil langkah ini karena melihat kurangnya transparansi data terkait struktur kepemilikan saham (beneficial ownership) serta tingginya konsentrasi kepemilikan pada beberapa saham berkapitalisasi besar. Kode broker, kode domisili, ditutup selama trading hours. Kemudian, saham-saham dalam pemantauan kemungkinan akan dilakukan full call auction sehingga pembentukan harga menjadi tidak transparan karena jumlah antrean order buy dan sell tidak diketahui.
Ketidakpastian ini, lanjutnya, menyebabkan investor asing melakukan aksi jual bersih (net sell) secara masif, mencapai Rp6,17 triliun pada 28 Januari. Hari berikutnya, 29 Januari 2026, net sell investor asing masih berlanjut sekitar Rp4,63 triliun.
“Faktor inilah yang menekan IHSG dan membuat Bursa Efek Indonesia (BEI) menjadi thin market, sehingga saham-sahamnya mudah digoreng,” tutur dosen Departemen Manajemen FEB UGM ini.
Agus Sartono menambahkan bahwa mundurnya Direktur Utama BEI pada 30 Januari 2026, yang dipandang sebagai bentuk pertanggungjawaban atas gejolak pasar yang ekstrem, justru membuat pasar semakin goyah. Kemudian disusul pengunduran diri Ketua Dewan Komisioner Otoritas Jasa Keuangan (OJK) Mahendra Siregar, serta Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK, Inarno Djajadi, pada tanggal 30 Januari 2026. Kondisi ini akan membuat pasar semakin tertekan.
Penyebab Cepatnya Reaksi Pasar
Lantas mengapa reaksi pasar begitu cepat? Agus Sartono menjelaskan bahwa bottom line investasi, baik pada aset riil maupun aset finansial, didasarkan pada ekspektasi atau harapan akan kemampuan aset untuk menghasilkan “free cash flows” di masa mendatang. Selain itu, investasi harus mampu menghasilkan return on invested capital yang lebih tinggi daripada cost of capital.
Keputusan MSCI menimbulkan kekhawatiran investor bahwa harga saham tidak mencerminkan true value atau nilai yang sebenarnya. Terdapat kekhawatiran bahwa transaksi yang terjadi adalah semu karena dilakukan oleh investor yang notabene merupakan kepanjangan tangan pemilik mayoritas. Sementara kinerja fundamental perusahaan jelek. Hal ini tidak bisa dipungkiri karena volume transaksi ritel sangat kecil dan berpotensi membuat investor hanya ikut-ikutan.
“Studi mahasiswa bimbingan saya di FEB UGM juga menunjukkan bahwa ada perilaku FOMO (Fear of Missing Out), atau takut ketinggalan. Sehingga investor melakukan jual beli saham hanya karena ikut-ikutan dan tidak memiliki pengetahuan yang cukup tentang bagaimana melakukan penilaian investasi, khususnya pada sekuritas,” urainya.
Agus menjelaskan bahwa aksi jual yang berdampak pada anjloknya IHSG dipengaruhi oleh ekspektasi pasar terhadap potensi hilangnya likuiditas di masa depan. Kondisi ini mendorong perilaku ikut-ikutan atau herding behavior, di mana investor domestik turut melepas asetnya untuk menghindari kerugian yang lebih besar. Alih-alih meredam tekanan, aksi ini justru memperdalam penurunan indeks.
Menurutnya, penurunan IHSG kali ini bukan sekadar fluktuasi teknis, melainkan cerminan tuntutan pasar global terhadap standar tata kelola yang lebih tinggi. Dalam konteks ini, OJK dan BEI dihadapkan pada pekerjaan besar dan mendesak untuk meningkatkan regulasi free float dan keterbukaan pemilik manfaat guna memulihkan kepercayaan investor.
Pelajaran Bagi Investor
Agus Sartono mengatakan bahwa pasar modal merupakan media pembiayaan investasi jangka panjang. Melalui Initial Public Offering (IPO), perusahaan dapat memperoleh pendanaan yang akan menjamin pertumbuhan. Indeks bursa di negara maju sering digunakan sebagai indikator perkembangan ekonomi suatu negara. Semakin kuat kinerja korporasi, semakin tinggi kontribusinya terhadap penerimaan pajak, penciptaan lapangan kerja, peningkatan pendapatan per kapita, peningkatan daya beli, dan penurunan kemiskinan.
Namun demikian, Agus Sartono menekankan bahwa pemerintah melalui OJK perlu meninjau kembali aturan yang membolehkan perusahaan dengan free cash flow negatif untuk melakukan IPO. Selain melindungi investor kecil, langkah ini krusial untuk mencegah tindakan korporat yang tidak seharusnya terjadi. Pengalaman IPO sejumlah startup dengan arus kas negatif, yang sempat oversubscribe akibat framing prospek yang berlebihan, menjadi pelajaran pahit ketika harga saham anjlok tajam di pasar sekunder dan meninggalkan kerugian besar bagi investor.
Pentingnya Keterbukaan Informasi Publik
Agus Sartono menyampaikan bahwa akar persoalan kembali pada keterbukaan informasi publik untuk menjaga kepercayaan pasar. Semakin maju sebuah bursa, semakin ketat pula persyaratan pencatatan saham demi melindungi seluruh pemangku kepentingan. Perusahaan publik dituntut menyajikan informasi keuangan yang utuh, transparan, dan sesuai standar, dengan dukungan dari profesi akuntan serta lembaga pemeringkat yang kredibel. Oleh sebab itu, edukasi bagi masyarakat terkait valuasi perusahaan pun perlu digencarkan agar kepentingannya terlindungi saat berinvestasi di bursa dan keputusan investasi tidak semata didorong euforia
Dalam kondisi saat ini, ketika tingkat pengangguran relatif tinggi, pertumbuhan kredit melambat, dan risiko defisit meningkat, Agus Sartono menilai investor perlu kembali fokus pada fundamental perusahaan serta memperhatikan indikator ekonomi. Menurutnya, transisi kembali ke pendekatan Free Cash Flow (FCF) menjadi keharusan strategis untuk memulihkan kredibilitas pasar.
“FCF mencegah potensi manipulasi kinerja keuangan,” ucapnya.
Agus Sartono menambahkan bahwa FCF lebih rasional dan mencerminkan kemampuan perusahaan dalam menjamin kelangsungan usaha. Berbeda dengan Laba Bersih (Net Income) yang mudah dimanipulasi melalui kebijakan akuntansi. Free Cash Flow menunjukkan uang tunai riil yang tersisa untuk pemegang saham setelah biaya operasional dan belanja modal (Capital Expenditure) dipenuhi. Ini penting untuk memberikan gambaran tentang potensi pertumbuhan di masa mendatang.
“Investor juga dapat lebih hati-hati jika melihat FCF negatif di tengah laba akuntansi yang positif. Hal ini dapat menjadi peringatan dan sinyal awal adanya ketidakteraturan atau model bisnis yang tidak berkelanjutan,” terang pria yang pernah menjabat sebagai Deputi Bidang Pendidikan dan Agama, Kemenko Kesra/PMK 2010-2021.
Valuasi berbasis FCF seperti metode Discounted Cash Flow, lanjut Agus Sartono, memaksa pelaku pasar, baik investor maupun analis, untuk melihat kemampuan perusahaan menghasilkan kas secara mandiri. Tidak kalah penting, pendekatan FCF dalam valuasi memaksa manajemen untuk terbuka dalam penggunaan dana tunai.
Krisis pasar yang tercermin dari anjloknya IHSG pada akhir Januari 2026 menjadi pengingat pentingnya pasar modal yang efisien secara informasi. BEI dan OJK dituntut untuk memastikan seluruh emiten patuh pada aturan dan membuka informasi secara penuh, meski konsekuensinya adalah biaya yang harus dikeluarkan perusahaan semakin besar. Namun, Agus menegaskan bahwa keterbukaan dan integritas merupakan fondasi utama kepercayaan. Tanpa keterbukaan, pasar modal akan terus rentan terhadap guncangan spekulatif dan perannya sebagai sumber pembiayaan jangka panjang bagi perekonomian nasional akan terganggu.
“Butuh kerja keras dan waktu yang panjang untuk membangun kepercayaan. Kita bisa saja mengalami kerugian akibat krisis bursa pada akhir Januari 2026 ini, tetapi kita tidak boleh kehilangan kepercayaan, integritas, dan reputasi,” pungkasnya.
Reportase: Kurnia Ekaptiningrum
Sustainable Development Goals