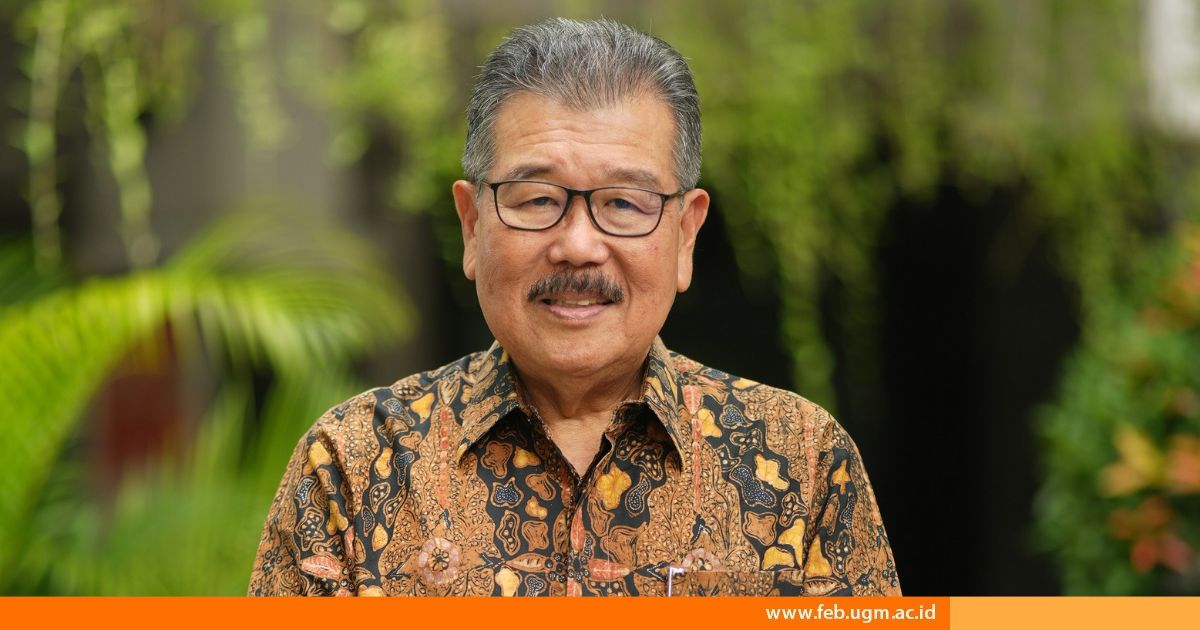
Guru Besar bidang Analisis Portofolio Fakultas Ekonomika dan Bisnis Universitas Gadjah Mada (FEB UGM), Prof. Dr. Tandelilin Eduardus, M.B.A., menilai transparansi kepemilikan saham dan perdagangan yang wajar menjadi kunci untuk menjaga kepercayaan investor. Hal itu ia sampaikan dalam menanggapi usulan perubahan klasifikasi pasar saham Indonesia oleh penyedia indeks global MSCI.
Dalam pengumuman tertanggal 15 Oktober 2026, MSCI membuka konsultasi mengenai usulan reklasifikasi Indonesia dari emerging market (pasar berkembang) menjadi standalone market (pasar tersendiri). Masukan diterima hingga 30 April 2027, sedangkan keputusan final akan diumumkan paling lambat pada 30 Juni 2027. MSCI menyatakan akan melanjutkan usulan tersebut, kecuali jika konsultasi menunjukkan bukti perbaikan yang berarti dalam tata kelola dan fungsi pasar yang layak menjadi dasar untuk peninjauan kembali.
“Persoalan ini serius karena menyangkut kepercayaan terhadap cara pasar bekerja, meskipun keputusan reklasifikasi belum final,” terangnya saat dihubungi pada Selasa (20/10/2026).
Dalam kerangka MSCI, klasifikasi emerging market mensyaratkan ukuran pasar, likuiditas atau kemudahan bertransaksi, serta akses yang memadai bagi investor internasional. Sementara itu, indeks pasar berstatus standalone tidak termasuk dalam indeks gabungan MSCI Emerging Markets maupun MSCI Frontier Markets.
Tandelilin menjelaskan bahwa perubahan klasifikasi tersebut tidak secara otomatis menutup bursa atau melarang investasi asing. Klasifikasi pasar saham juga berbeda dari peringkat kredit negara, yang menilai kemampuan membayar utang, maupun perubahan keanggotaan satu saham dalam indeks. Karena itu, besarnya perekonomian Indonesia tidak dengan sendirinya menjamin kelayakan akses ke pasar saham.
Dampak terhadap Investor dan Perusahaan
Menurut Tandelilin, melemahnya kepercayaan dapat mendorong investor untuk meminta premi risiko, yaitu tambahan imbal hasil sebagai kompensasi atas ketidakpastian. Hal ini berpotensi menekan valuasi atau penilaian harga saham, bahkan sebelum keputusan reklasifikasi ditetapkan. Untuk memahami dampaknya, perubahan harga perlu dilihat bersama kemampuan pasar menyerap transaksi besar, selisih harga beli dan jual, serta respons investor terhadap pelaksanaan reformasi.
Jika reklasifikasi diterapkan, dana investasi yang mengikuti indeks MSCI terkait perlu menyesuaikan portofolionya. Penyesuaian ini dapat memicu tekanan jual, terutama menjelang tanggal efektif perubahan. Namun, kondisi tersebut tidak berarti seluruh investor asing akan menarik dananya. Investor aktif tetap dapat mengambil keputusan berdasarkan prospek perusahaan dan valuasi saham.
“Besarnya arus keluar tidak dapat ditebak dari total dana asing. Perhitungannya perlu mempertimbangkan aset dana pengikut indeks, perubahan bobot, posisi yang sudah disesuaikan, serta pembelian dari investor lain,” jelasnya.
Tekanan yang berlangsung lama dapat meningkatkan biaya modal, yaitu biaya yang ditanggung perusahaan untuk memperoleh pendanaan. Akibatnya, penerbitan saham baru dapat menjadi lebih mahal dan rencana ekspansi berisiko tertunda.
“Dalam jangka pendek, transaksi dapat melonjak saat penyesuaian, tetapi likuiditas berkelanjutan dapat menurun jika pembeli menyusut,” tuturnya.
Ia mengingatkan bahwa penurunan harga saham di pasar sekunder, tempat investor memperjualbelikan saham yang sudah diterbitkan, tidak secara langsung mengurangi kas perusahaan. Pengaruhnya terhadap kegiatan usaha terutama dapat muncul melalui kesulitan memperoleh pendanaan baru, perubahan nilai agunan atau jaminan pinjaman, serta melemahnya kepercayaan investor.
Risiko Bagi Stabilitas Ekonomi
Dampak arus keluar dana asing juga dapat meluas ke nilai tukar rupiah apabila investor menjual saham, menukar rupiah dengan dolar AS, lalu membawa dananya ke luar negeri. Menurut Tandelilin, tekanan dapat merambat ke pasar obligasi, meningkatkan biaya pembiayaan, dan mendorong perusahaan menunda investasi. Meski demikian, perubahan klasifikasi MSCI tidak otomatis memicu krisis pada sistem keuangan.
Risiko membesar jika tekanan tersebut terjadi bersamaan dengan penguatan dolar global, pendanaan yang semakin sulit, serta kebutuhan untuk membayar utang valuta asing yang tidak diimbangi dengan perlindungan yang memadai terhadap perubahan kurs. Sebaliknya, ketahanan ekonomi ditopang oleh cadangan devisa, kesehatan perbankan, penerimaan ekspor, kemampuan investor domestik menyerap penjualan, dan kebijakan yang dapat dipercaya.
Bank Indonesia mencatat cadangan devisa pada akhir September 2026 sebesar US$146,3 miliar, setara dengan pembiayaan 5,3 bulan impor. Tandelilin menekankan bahwa cadangan tersebut perlu dicermati bersama arus modal, ketersediaan valuta asing, serta kondisi aset dan kewajiban pelaku ekonomi untuk menilai ketahanan secara menyeluruh.
Transparansi Kepemilikan dan Penegakan Aturan
Tandelilin menempatkan transparansi kepemilikan dan kualitas free float sebagai bagian penting dari perbaikan pasar. Free float adalah porsi saham yang tersedia untuk diperdagangkan oleh publik setelah memperhitungkan kepemilikan strategis atau pengendali, sesuai dengan metodologi yang digunakan.
Persentase saham publik yang tercatat secara administratif belum cukup jika saham yang terlihat tersebar ternyata dikuasai oleh pihak-pihak yang saling berafiliasi atau memiliki hubungan kepemilikan dan pengendalian. Karena itu, penelusuran pemilik manfaat akhir, yaitu orang yang pada akhirnya memiliki, mengendalikan, atau menerima manfaat dari kepemilikan saham, diperlukan untuk memperjelas struktur kepemilikan.
Informasi yang tidak memadai membuat investor lebih sulit menilai perusahaan dan dapat meningkatkan biaya transaksi. Bagi investor institusi yang bertransaksi dalam jumlah besar, kualitas free float juga menentukan kemudahan menjual saham tanpa memicu gejolak harga. Masalah transparansi yang terus berulang tanpa perbaikan dapat mengindikasikan kelemahan dalam pengawasan dan perlindungan bagi investor.
Meski demikian, Tandelilin mengingatkan bahwa konsentrasi kepemilikan maupun transaksi yang berlangsung bersamaan tidak secara otomatis membuktikan adanya manipulasi pasar. Dugaan pelanggaran harus diperiksa berdasarkan bukti dan dibedakan dari temuan regulator dalam kasus-kasus tertentu.
Pada 16 Oktober 2026, Otoritas Jasa Keuangan (OJK) mengumumkan hasil pemeriksaan dan sanksi administratif terhadap pihak-pihak yang terkait dengan pelanggaran dalam perdagangan saham PT Dian Swastatika Sentosa Tbk (DSSA), serta penawaran umum saham PT Barito Renewables Energy Tbk (BREN) dan PT Petrindo Jaya Kreasi Tbk (CUAN). Menurut Tandelilin, penegakan aturan perlu dilihat berdasarkan bukti dan hasil pemeriksaan. Temuan tersebut tidak dapat digeneralisasi untuk seluruh emiten atau perusahaan penerbit saham, dan pengumuman sanksi administratif tidak sama dengan putusan pidana yang telah berkekuatan hukum tetap.

Reformasi yang Terukur dan Berkelanjutan
OJK, Bursa Efek Indonesia (BEI), dan Kustodian Sentral Efek Indonesia (KSEI) telah menjalankan sejumlah langkah reformasi. Langkah tersebut mencakup publikasi data kepemilikan saham di atas 1 persen, perincian kategori investor, pengumuman konsentrasi kepemilikan yang tinggi, serta kenaikan batas minimum free float menjadi 15 persen. Perubahan Peraturan BEI Nomor I-A berlaku sejak 31 Maret 2026, dengan masa transisi bagi perusahaan tercatat untuk memenuhi ketentuan free float.
Menurut Tandelilin, penerbitan aturan perlu diikuti dengan kepatuhan perusahaan dan perbaikan kualitas perdagangan secara berkelanjutan, termasuk saham di luar anggota indeks MSCI. Untuk itu, ia mengusulkan empat langkah prioritas.
Pertama, OJK perlu mengoordinasikan BEI dan KSEI untuk mencocokkan data kepemilikan saham, pemilik manfaat akhir, serta hubungan afiliasi antarpemegang saham. Kedua, BEI perlu memverifikasi free float yang benar-benar tersedia untuk diperdagangkan, sekaligus memantau konsentrasi kepemilikan serta selisih antara harga beli dan harga jual saham.
Ketiga, pengawasan pola perdagangan perlu diperkuat agar indikasi pelanggaran dapat ditindaklanjuti melalui pemeriksaan dan sanksi sesuai dengan kewenangannya. Keempat, pemerintah dan otoritas terkait perlu menjaga kepastian kebijakan serta memperkuat pertukaran data antarlembaga.
“Hasilnya perlu dilaporkan secara berkala kepada publik dan dibahas dengan investor. Keputusan klasifikasi tetap menjadi kewenangan MSCI; kebijakan Indonesia harus menghasilkan bukti perbaikan yang dapat diuji,” katanya.
Mendukung Pembiayaan Kegiatan Produktif
Lebih jauh, Tandelilin menilai reformasi pasar modal perlu membantu dana mengalir ke perusahaan berdasarkan prospek dan produktivitasnya. Upaya ini mencakup peningkatan kualitas audit, keterbukaan transaksi dengan pihak terafiliasi, perlindungan bagi pemegang saham minoritas, serta kepastian penegakan kontrak sesuai dengan kewenangan lembaga terkait.
Kapasitas investor institusi domestik, seperti dana pensiun dan perusahaan asuransi, juga perlu diperkuat melalui pengelolaan investasi yang profesional dan terdiversifikasi di berbagai kelas aset. Basis investor domestik yang kuat dapat membantu menyerap tekanan pasar, tetapi penguatannya harus bertumpu pada pengelolaan yang sehat, bukan pada arahan untuk membeli saham tertentu.
Menurutnya, keberhasilan reformasi perlu diukur melalui biaya penerbitan saham yang lebih efisien, peningkatan investasi produktif, perlindungan investor yang lebih baik, serta likuiditas yang tetap terjaga saat pasar mengalami tekanan.
“Kepercayaan investor global merupakan hasil dari perbaikan ekonomi yang nyata,” tegasnya.
Reportase: Kurnia Ekaptiningrum
Sustainable Development Goals