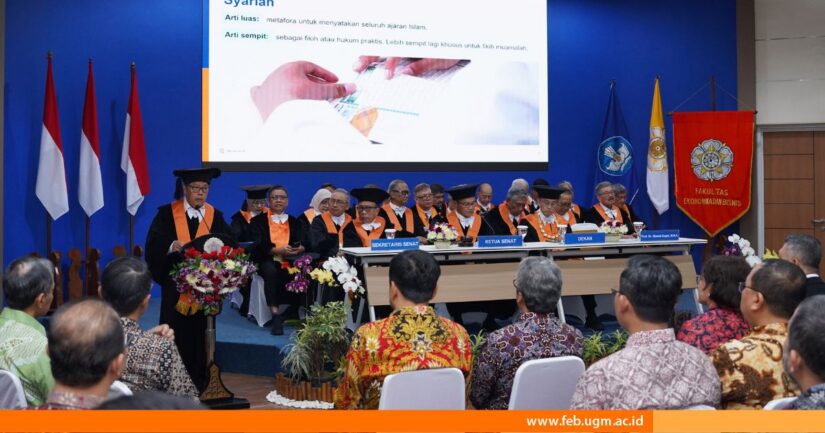
Akuntansi syariah memiliki karakter dan orientasi pelaporan yang berbeda dari akuntansi konvensional. Perbedaan tersebut tidak hanya terletak pada penggunaan istilah syariah, tetapi juga pada objek transaksi dan pelaporan, sumber pengetahuan, serta orientasi pertanggungjawaban dalam proses akuntansi.
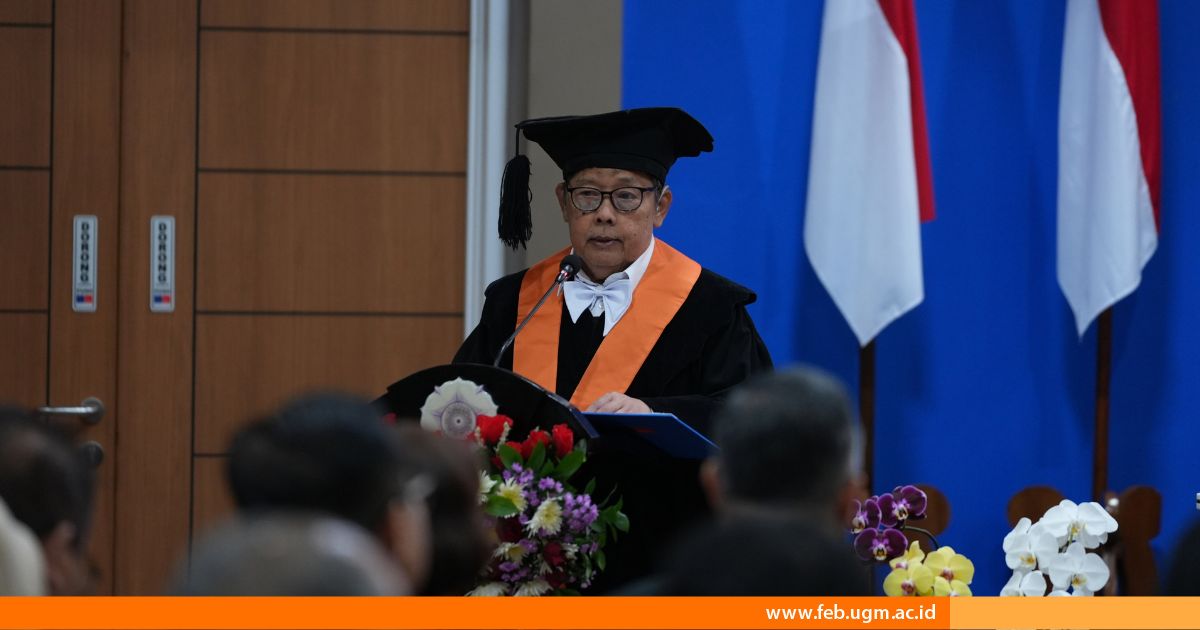
Hal tersebut disampaikan Prof. Dr. Drs. Slamet Sugiri, M.B.A., dalam orasi ilmiah bertajuk “Sebatas Tahu tentang Akuntansi Syariah” dalam Rapat Senat Terbuka Fakultas Ekonomika dan Bisnis Universitas Gadjah Mada (FEB UGM) pada 21 September 2026. Orasi tersebut mengkaji akuntansi syariah dari sisi prinsip syariah, kebutuhan terhadap standar akuntansi khusus, serta landasan ontologis, epistemologis, dan aksiologisnya.
Orasi ini berangkat dari pertanyaan apakah akuntansi syariah memiliki identitas keilmuan tersendiri atau sekadar akuntansi konvensial yang diberi tambahan istilah “syariah”. Slamet Sugiri menyatakan bahwa syariah dalam konteks keuangan dipahami sebagai fikih muamalah yang mengatur akad dan aktivitas ekonomi yang harus terbebas dari riba, maisir, gharar, suap, dan objek terlarang lainnya.
“Tujuan syariah (pensyariatan) adalah mencapai kemaslahatan dan menolak kemudaratan. Orang beriman wajib menaati akad dan Al-Qur’an menetapkan risalah Islam sebagai rahmat bagi alam semesta,” ungkapnya.
Slamet Sugiri menyampaikan bahwa perkembangan bank syariah menimbulkan kebutuhan terhadap standar yang sesuai dengan karakter akad dan tujuan syariah. Ia memberikan contoh Bank Muamalat Indonesia (BMI) sebagai bank syariah pertama di Indonesia yang pada awalnya menggunakan Pernyataan Standar Akuntansi Keuangan (PSAK) No. 31 tentang Akuntansi Perbankan yang ditujukan untuk perbankan konvensional dan selanjutnya melakukan penyesuaian agar pelaporan sejalan dengan prinsip syariah.
“Perbedaan praktik tersebut mendorong perekayasaan standar akuntansi yang lebih partikular dan menjamin kepatuhan syariah serta menyediakan rerangka pelaporan keuangan yang seragam bagi entitas yang melakukan transaksi berbasis syariah,” jelasnya.
Ia menekankan bahwa transaksi syariah tidak hanya mengatur teknik pengakuan dan pengukuran, tetapi juga memperhatikan substansi akad, hak dan kewajiban para pihak, kepatuhan, amanah, dan fungsi sosial.
Lebih lanjut Slamet Sugiri menyampaikan Standar Akuntansi Keuangan Indonesia Syariah terus disempurnakan untuk merespons perkembangan transaksi, kelembagaan, dan kebutuhan pengguna laporan keuangan. Salah satunya melalui PSAK 401 dan KDPPLKS yang mengarahkan laporan keuangan entitas syariah untuk menyediakan informasi mengenai posisi keuangan, kinerja, dan arus kas, kepatuhan dan transparansi syariah, akuntabilitas dan manajemen amanah, informasi bagi hasil, serta dana zakat dan dana kebajikan.
“Untuk memenuhi tujuan ekonomi dan fungsi sosial, komponen laporan keuangan syariah bergantung pada karakter entitas dan standar yang diterapkan. Unsur khasnya, antara lain, dana serikat temporer, pembiayaan mudarabah dan musyarakah, pendapatan nonhalal dan penyalurannya, dana zakat, serta dana kebajikan,” tambahnya.
Menurutnya, kekhasan ini menunjukkan bahwa kebutuhan informasi entitas syariah tidak seluruhnya dapat dipenuhi oleh sistem pelaporan entitas nonsyariah. Penerapan akuntansi syariah juga tidak terbatas pada entitas yang sepenuhnya berbasis syariah. Ia menyebutkan Bank Indonesia (BI) sebagai bank sentral yang bukan lembaga keuangan syariah juga menggunakan akuntansi syariah untuk investasi dan pembiayaan dengan model syariah.
“Sebutlah, sebagai umpama, pengelolaan instrumen SukBI (Sukuk Bank Indonesia) terbitan BI dengan aset pendasar surat berharga syariah milik BI. Sejalan dengan itu, organisasi bisnis konvensional yang berakad dengan bank syariah pun menggunakan akuntansi syariah meskipun khusus pada transaksi terkait akad tersebut,” paparrnya.
Memang menurut KDPPLKS, tidak hanya entitas syariah yang wajib menggunakan PSAK Syariah melainkan juga entitas lain asalkan ia melakukan transaksi syariah. Jadi, praktik penggunaan akuntansi syariah oleh lembaga-lembaga yang tidak sepenuhnya berbasis syariah sudahlah on the right track.
Slamet Sugiri menyampaikan dari perspektif ontologis, akuntansi syariah memiliki objek dan orientasi pelaporan yang khas. Akuntansi syariah tidak sekadar menambahkan istilah syariah pada akuntansi konvensional, tetapi memiliki identitas keilmuan tersendiri dalam rumpun ilmu akuntansi.
“Akuntansi syariah bukan sekadar menempelkan istilah syariah pada akuntansi atau hanya Arabisasi akuntansi konvensional. Ia memiliki identitas keilmuan tersendiri dalam rumpun ilmu akuntansi dan layak diajarkan di perguruan tinggi,” ungkap Slamet.
Dari sisi aksiologi, akuntansi syariah juga berkaitan dengan nilai dan tujuan yang hendak dicapai melalui penerapan ilmu tersebut. Nilai kejujuran, keadilan, keterbukaan, nonspekulasi, kerelaan para pihak, serta kebebasan dari riba menjadi bagian yang ditekankan. Prinsip-prinsip tersebut diharapkan dapat mendukung terciptanya praktik bisnis yang bertanggung jawab dan mengarahkan para pelaku usaha serta pemangku kepentingan menuju falah, yaitu kebahagiaan dunia dan akhirat.
Slamet Sugiri juga menempatkan etika sebagai bagian penting dalam kajian akuntansi syariah. Menurutnya, akuntansi syariah tidak hanya berfungsi sebagai sistem informasi untuk mengakui, mengukur, menyajikan, dan mengungkapkan transaksi, tetapi juga memiliki orientasi pada peningkatan kesejahteraan masyarakat.
Dalam konteks pendidikan, akuntansi syariah sebagai pengetahuan profesi dan disiplin ilmu di perguruan tinggi diharapkan turut berkontribusi terhadap pencapaian tujuan pendidikan nasional. Akuntansi syariah sebagai pengetahuan profesi dan disiplin ilmu yang diajarkan di perguruan tinggi Indonesia seyogianya dapat berkontribusi terhadap pencapaian tujuan pendidikan nasional, yakni mengembangkan potensi peserta didik menjadi manusia beriman, bertakwa, berakhlak mulia.
“Pembelajaran akuntansi syariah juga diharapkan dapat mendukung tujuan pendidikan nasional, UGM, FEB UGM, dan Departemen Akuntansi FEB UGM dalam menghasilkan lulusan yang unggul, kompeten, dan memiliki integritas moral tinggi,” pungkasnya.
Reportase: Shofi Hawa Anjani
Editor: Kurnia Ekaptiningrum
Sustainable Development Goals