Cara perusahaan melaporkan isu lingkungan, sosial, dan tata kelola kini ikut berubah seiring hadirnya standar pengungkapan keberlanjutan yang baru. Laporan keberlanjutan tidak lagi berhenti pada dampak operasional perusahaan terhadap lingkungan dan masyarakat. Laporan tersebut juga perlu menjelaskan bagaimana isu keberlanjutan memengaruhi kinerja keuangan, arus kas, akses pendanaan, dan prospek perusahaan.
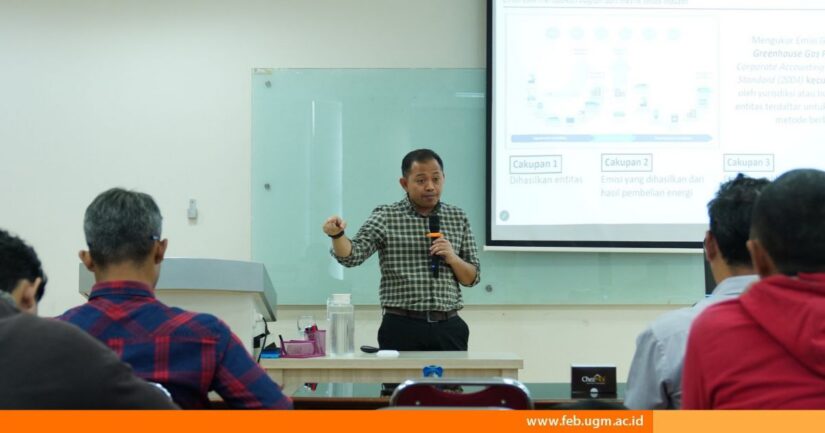
Hal tersebut disampaikan Dosen Departemen Akuntansi Fakultas Ekonomika dan Bisnis Universitas Gadjah Mada (FEB UGM) Ahmad Zaki, S.E., M.Acc., Ph.D., dalam kegiatan Economic and Business Journalism berjudul “Mengenal PSPK 1 dan PSPK 2, Standar Baru Pengungkapan Keberlanjutan” belum lama ini di FEB UGM. Ia memaparkan perkembangan Standar Pengungkapan Keberlanjutan (SPK) di Indonesia sekaligus perbedaan fokus antara kedua standar.
Menurut Zaki, pengungkapan keberlanjutan dapat dilihat dari dua perspektif, yakni inside-out dan outside-in. Perspektif inside-out menyoroti dampak aktivitas perusahaan terhadap ekonomi, lingkungan, dan masyarakat. Perspektif outside-in justru melihat sebaliknya, yaitu bagaimana tantangan keberlanjutan seperti perubahan iklim dapat memengaruhi arus kas dan akses terhadap modal.
Kedua perspektif itu bertemu dalam konsep double materiality. Konsep ini menilai keberlanjutan dari dua sisi sekaligus, yakni dampak perusahaan terhadap lingkungan dan sosial serta dampak isu keberlanjutan terhadap kondisi finansial perusahaan. Sebuah informasi dianggap material apabila pengaburannya diperkirakan dapat memengaruhi keputusan pengguna utama laporan informasi keuangan.
Dari kerangka tersebut, PSPK 1 disusun untuk menyajikan informasi risiko dan peluang terkait keberlanjutan yang berguna bagi pengguna utama laporan. Standar ini bertumpu pada empat pilar, yaitu tata kelola, strategi, manajemen risiko, serta metrik dan target.
Pada pilar tata kelola, entitas perlu mengungkapkan proses yang digunakan untuk memantau, mengelola, dan mengawasi risiko serta peluang keberlanjutan. Pilar strategi mencakup cara entitas mengelola risiko dan peluang tersebut, termasuk pengaruhnya terhadap model bisnis dan rantai nilai, strategi dan pengambilan keputusan, serta posisi dan kinerja keuangan.
Zaki menekankan bahwa pengungkapan keberlanjutan harus mampu menunjukkan hubungan antara risiko dan peluang keberlanjutan dengan kinerja keuangan perusahaan. Keterkaitan itu juga meliputi hubungan antarpilar pengungkapan serta hubungan di antara berbagai risiko dan peluang keberlanjutan itu sendiri.
Berbeda dengan PSPK 1 yang mencakup risiko dan peluang keberlanjutan secara lebih luas, PSPK 2 secara khusus mengatur pengungkapan risiko dan peluang terkait iklim yang diperkirakan dapat memengaruhi prospek entitas. Risiko yang menjadi perhatian dalam PSPK 2 meliputi risiko fisik dan risiko transisi. Risiko fisik dapat muncul akibat kejadian perubahan iklim maupun perubahan pola iklim dalam jangka panjang. Sementara itu, risiko transisi muncul dari upaya peralihan menuju kegiatan ekonomi rendah karbon.
Lebih lanjut Zaki menjelaskan salah satu bagian penting dalam PSPK 2 adalah pengungkapan emisi gas rumah kaca (GRK) dalam tiga cakupan. Scope 1 adalah emisi yang dihasilkan langsung oleh entitas, Scope 2 berasal dari energi yang dibeli, dan Scope 3 adalah emisi yang dihasilkan pihak lain akibat penggunaan aset entitas. Pengukurannya mengacu pada Greenhouse Gas Protocol: A Corporate Accounting and Reporting Standard.
Pengungkapan emisi juga memiliki ketentuan tambahan bagi entitas yang bergerak dalam aktivitas keuangan seperti manajemen aset, perbankan komersial, dan asuransi. Hal tersebut berkaitan dengan potensi risiko kredit yang dapat muncul dari pembiayaan kepada klien yang memiliki kerentanan terhadap risiko iklim.
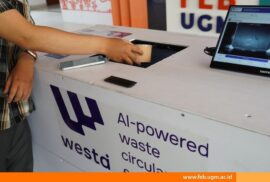
Zaki mengungkapkan prinsip keberlanjutan juga mulai diterapkan di lingkungan pendidikan tinggi. Fakultas Ekonomika dan Bisnis Universitas Gadjah Mada (FEB UGM) berkomitmen menjadi kampus berkelanjutan dengan mengintegrasikan prinsip tersebut ke dalam operasional, penelitian, dan program akademik.
Melalui Sustainability and Strategic Initiative Unit (SSIU), lanjutan, FEB UGM mengembangkan kerangka keberlanjutan dengan pendekatan value chain dan tiga pilar utama pendidikan tinggi. SSIU juga berperan dalam melaporkan kinerja keberlanjutan fakultas melalui laporan keberlanjutan tahunan.
Laporan tersebut mencakup berbagai indikator, mulai dari student wellness, student lifecycle, lingkungan akademik, riset untuk keberlanjutan, dan pengabdian masyarakat hingga pengelolaan sampah, konsumsi energi, dan transportasi.
Reportase: Dwi Zhafirah Meiliani
Editor: Kurnia Ekaptiningrum
Sustainable Development Goals