Kecerdasan buatan (AI) membuka peluang baru dalam pengelolaan data dan pelaporan keberlanjutan perusahaan. Namun, pemanfaatannya tidak cukup hanya mengandalkan kemampuan teknologi. Kualitas data, proses verifikasi, etika, dan keterlibatan manusia tetap menjadi faktor penting untuk memastikan informasi keberlanjutan yang dihasilkan dapat dipercaya.
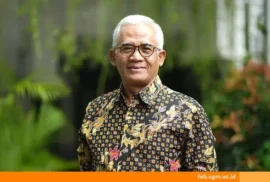
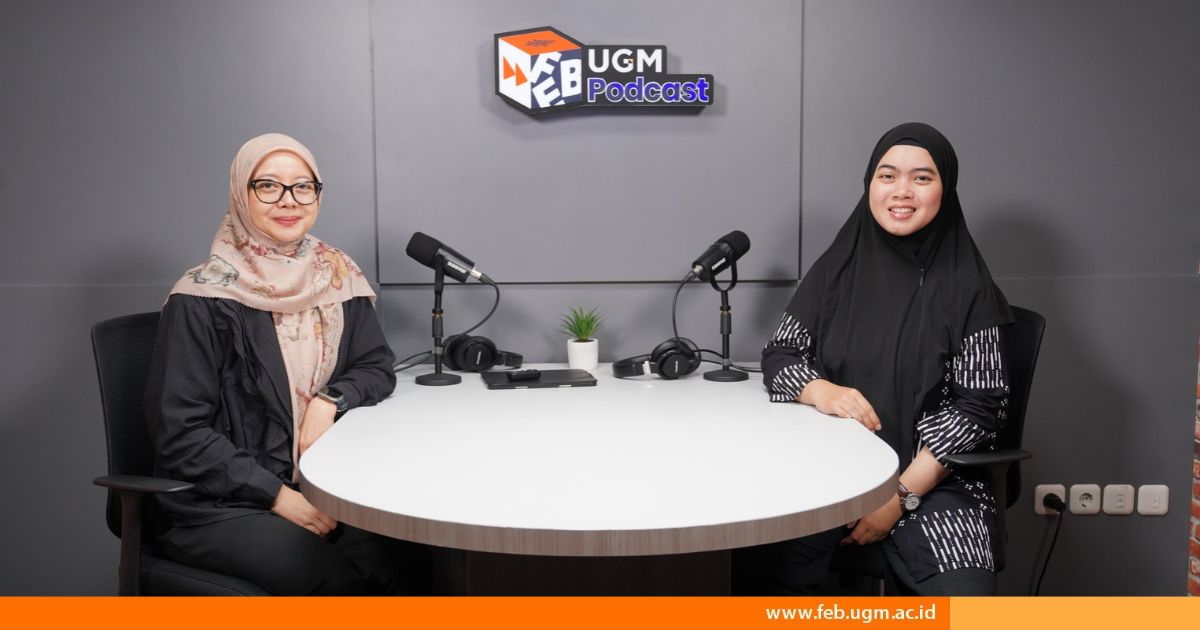
Hal tersebut disampaikan Dewi Wulansari, S.E., M.Sc., dosen Departemen Akuntansi Fakultas Ekonomika dan Bisnis Universitas Gadjah Mada (FEB UGM), dalam serial Podcast AI for Future Leader Podcast bertema “AI & Masa Depan Pelaporan Keberlanjutan”. Ia menjelaskan bahwa AI dapat membantu perusahaan mengolah, menganalisis, mengukur, hingga mengelola risiko terkait keberlanjutan, tetapi penggunaannya tetap membutuhkan pengawasan atau peran manusia.
Perkembangan Pelaporan Berkelanjutan
Pelaporan keberlanjutan bukanlah konsep yang baru muncul seiring perkembangan teknologi. Pelaporan keberlanjutan sudah ada sejak tahun 1980-an melalui konsep social reporting yang menekankan pada aspek sosial. Memasuki tahun 1990-an hingga 2000-an awal, konsep tersebut berkembang menjadi social and environmental reporting serta corporate social responsibility reporting. Lalu, pada tahun 2010-an, cakupannya semakin meluas melalui konsep sustainability reporting. Pada tahun 2020-an, istilah ESG (Environmental, Social, and Governance) semakin banyak digunakan dalam pelaporan berkelanjutan.
“Konsep pelaporan berkelanjutan sebenarnya bukan konsep yang muncul secara tiba-tiba. Sekarang kita mengenal istilah ESG, tetapi hal itu lebih fokus pada inverstor, sedangkan sustainability memiliki cakupan yang lebih luas,” terang Dewi.
Menurutnya, perkembangan tersebut juga didorong oleh kebutuhan untuk meningkatkan keterbandingan informasi antar perusahaan. Pada awalnya, pelaporan keberlanjutan bersifat sukarela dan belum memiliki standar yang seragam. Kondisi tersebut kemudian mendorong berkembangnya standar pengungkapan keberlanjutan, termasuk IFRS Sustainability Disclosure Standards.
Standar tersebut mencakup IFRS S1 yang mengatur sustainability-related financial disclosures dan IFRS S2 mengenai climate-related financial disclosures. Di Indonesia, standar tersebut akan mulai diterapkan secara efektif pada 1 Januari 2027 dengan mempertimbangkan sektor dan ukuran perusahaan.
AI Hadir sebagai Alat Bantu
Teknologi seperti big data, AI, dan machine learning memiliki potensi untuk membantu perusahaan dalam menyusun pelaporan keberlanjutan. AI dapat dimanfaatkan untuk mengolah data dalam jumlah besar, melakukan analisis, membantu pengukuran, serta mengidentifikasi dan mengelola risiko.
Dewi mencontohkan AI dapat membantu memperkirakan emisi berdasarkan data penggunaan transportasi dan jarak tempuh melalui scenario analysis. Data tersebut kemudian dapat diolah menjadi informasi yang mendukung proses pengukuran kinerja keberlanjutan perusahaan.
“Namun, penggunaan AI secara langsung untuk menyusun laporan perlu dilakukan dengan hati-hati. Dalam penelitian terhadap laporan keberlanjutan sektor keuangan tahun 2020–2021, ditemukan adanya laporan dari beberapa perusahaan yang memiliki isi sangat mirip karena menggunakan template yang sama sehingga muncul risiko laporan yang seragam,” ungkap Dewi.
Ia juga menyampaikan bahwa AI sebaiknya diposisikan sebagai alat bantu dalam proses pengolahan dan analisis data, sementara manusia tetap bertanggung jawab dalam memeriksa, memahami, dan memastikan informasi yang digunakan dalam laporan.
Bagaimana Nasib Profesi Akuntan?
Perkembangan teknologi juga membawa perubahan pada profesi akuntan. Akuntan tidak lagi hanya dituntut memahami proses pencatatan dan pelaporan keuangan, tetapi juga perlu memahami bagaimana data keberlanjutan dikumpulkan, diukur, dianalisis, serta dikaitkan dengan kinerja keuangan perusahaan.
Kemampuan memanfaatkan teknologi pun menjadi semakin relevan. Di tengah tuntutan pelaporan yang semakin kompleks, akuntan dapat berperan lebih strategis dalam memastikan teknologi digunakan untuk menghasilkan informasi keberlanjutan yang relevan dan dapat dipertanggungjawabkan.
“Masa depan pelaporan keberlanjutan justru membutuhkan kolaborasi antara teknologi dan kompetensi manusia. AI dapat mempercepat dalam proses pengolahan data. Sementara, manusia tetap diperlukan untuk memverifikasi informasi tersebut. Dengan demikian, penggunaan AI dapat diartikan sebagai teknologi yang dimanfaatkan untuk menghasilkan informasi keberlanjutan yang berkualitas,” tutup Dewi.
Video selengkapnya FEB UGM Podcast berjudul AI for Future Leader Podcast bertema “AI & Masa Depan Pelaporan Keberlanjutan dapat diakses melalui: http://ugm.id/AIMasaDepanPelaporanKeberlanjutan
Reportase: Najwa Anggi Namira
Editor: Kurnia Ekaptiningrum
Sustainable Development Goals